不管是最新的税务局文件描述,还是电子税务局的分类名字,我们都不再看到全电发票的名字了,取而代之的是数电票。
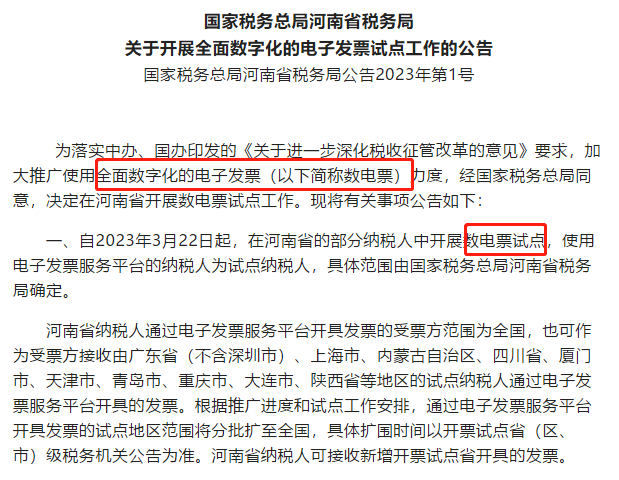
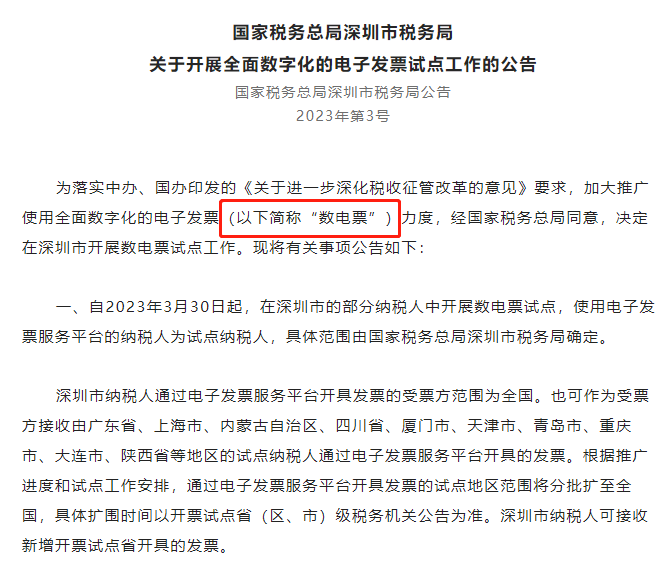
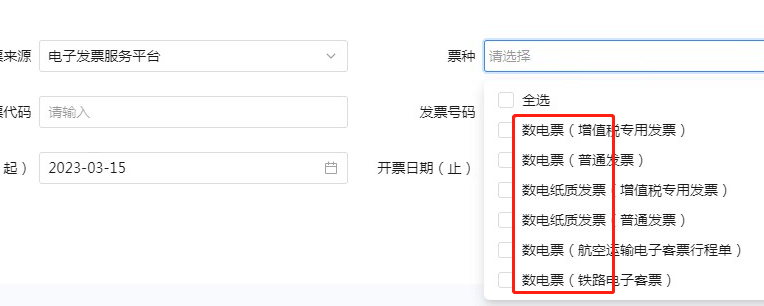
从此以后,不要再叫全电发票了,我们应该改口叫数电票(全面数字化电子发票的简称)!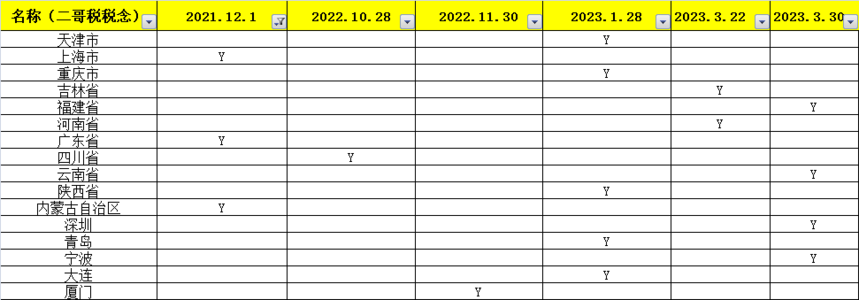
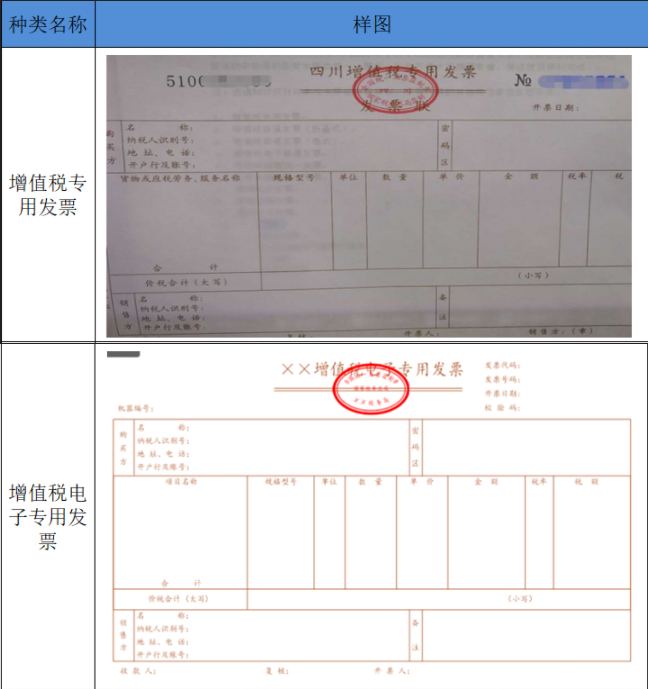
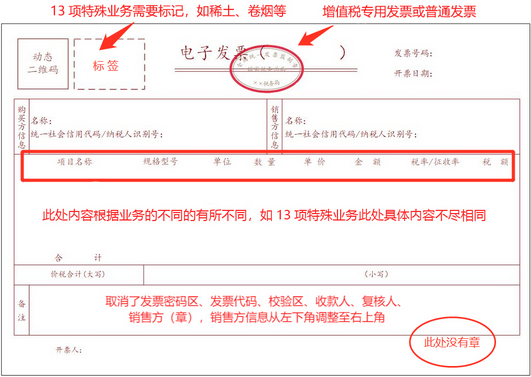
其实数电票和传统发票一样,同样分为增值税专用发票和普通发票,其效力和纸质版的发票效力一致。其发票样式如下:
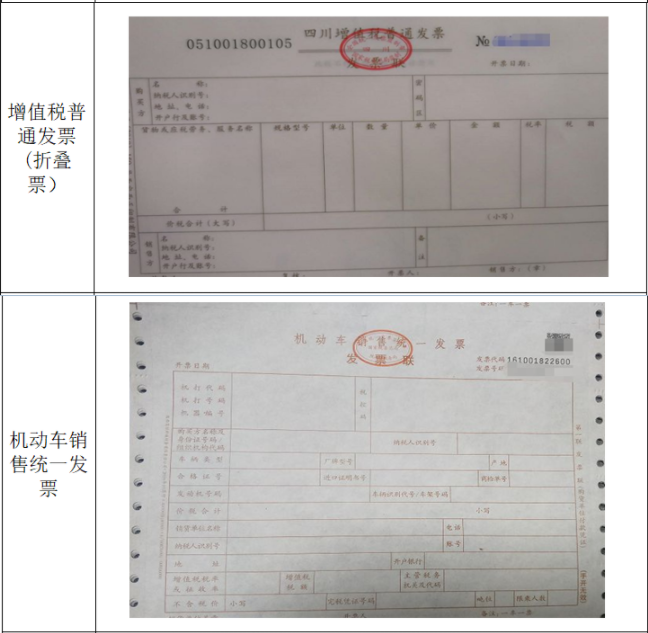
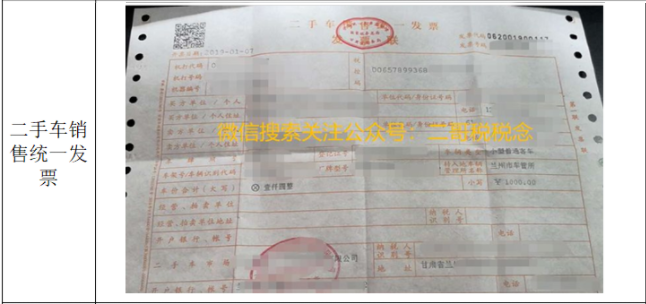
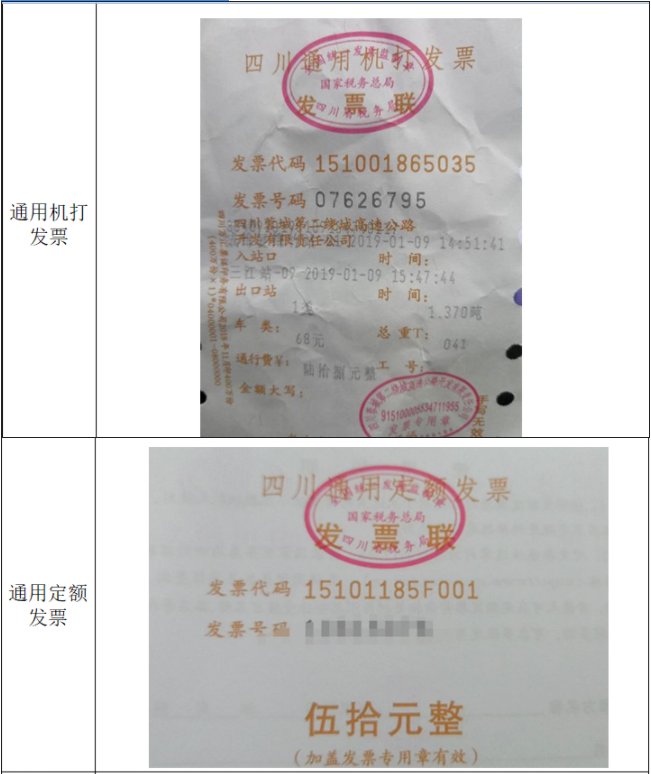
而数电票推广后,我国发票种类分类如下,大家参考学习。
不管是最新的税务局文件描述,还是电子税务局的分类名字,我们都不再看到全电发票的名字了,取而代之的是数电票。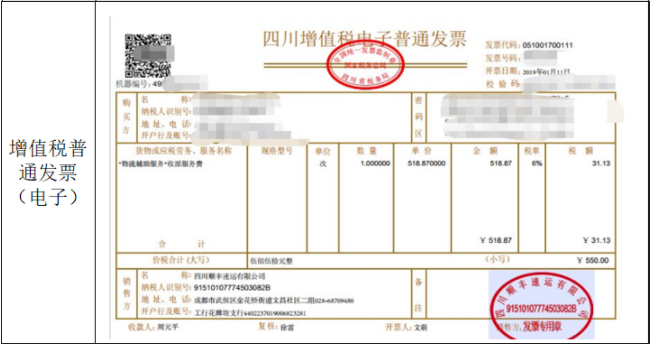

二、非增值税发票管理新系统

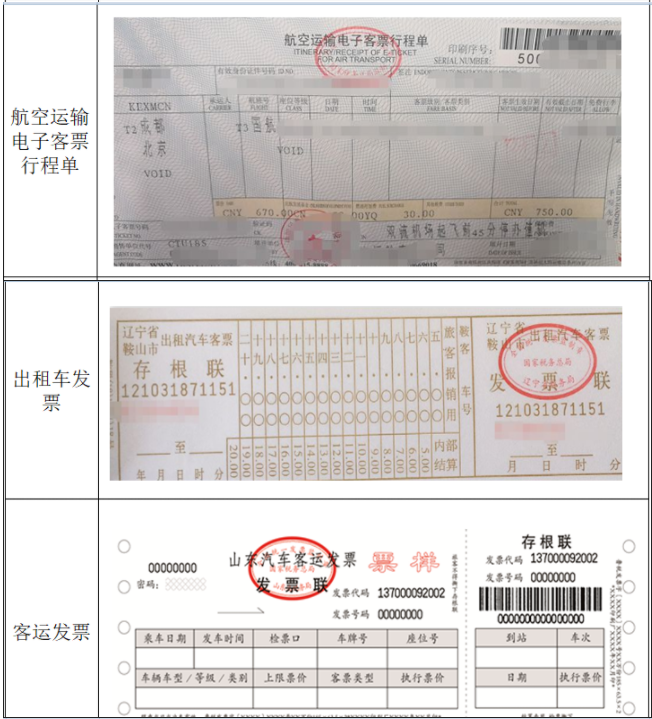
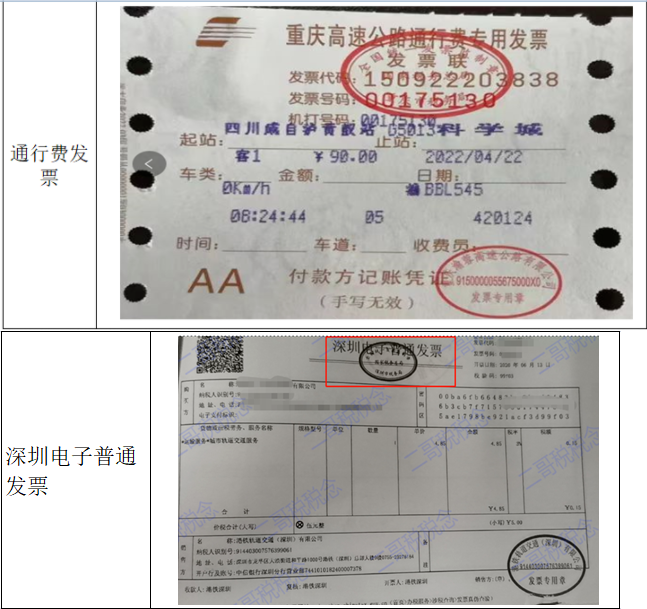
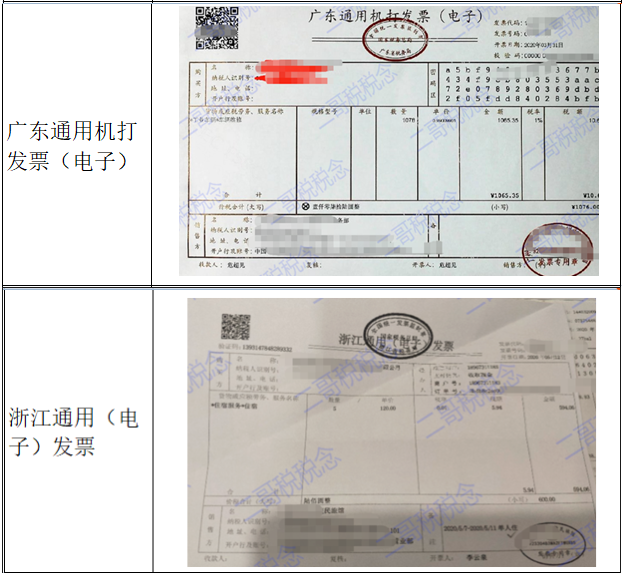
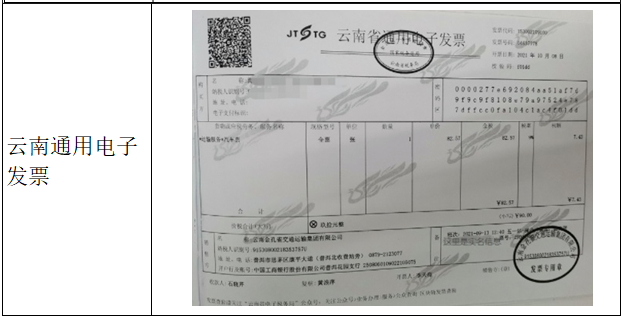
三、电子发票服务平台
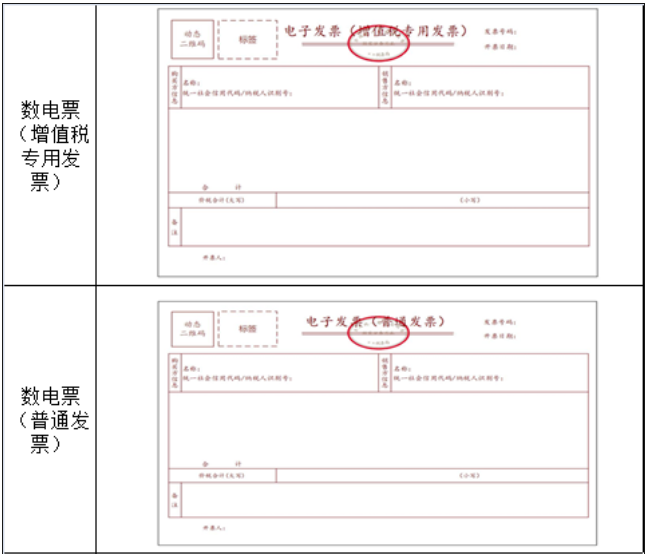
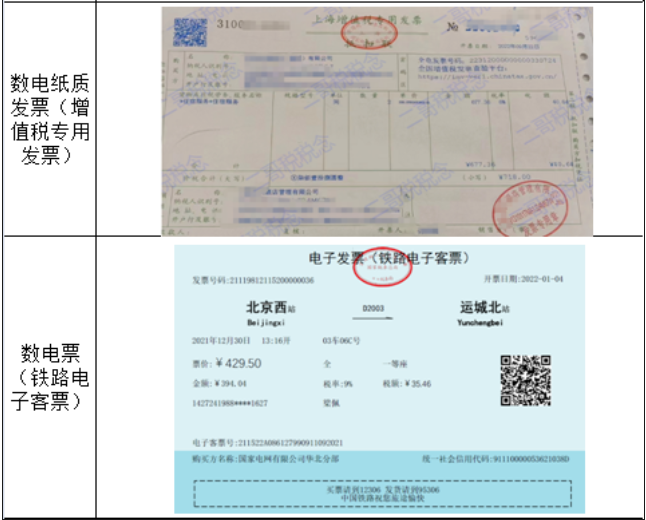

电子发票服务平台暂不支持开具机动车、二手车、通行费等特定业务全电发票,开具上述发票功能的上线时间另行公告。数电票无联次,基本内容包括:二维码、发票号码、开票日期、购买方信息、销售方信息、项目名称、规格型号、单位、数量、单价、金额、税率/征收率、税额、合计、价税合计(大写、小写)、备注、开票人。
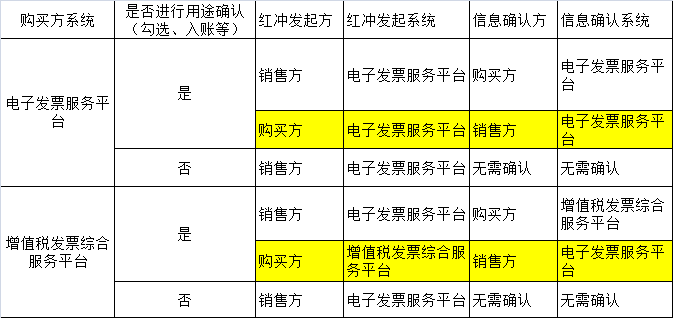
情形一:开票方开具数电票后,受票方未做用途确认及入账确认的,开票方在电子发票服务平台填开《红字发票信息确认单》后全额开具红字数电票,无需受票方确认。
一、登录电子税务局,【我要办税】——【开票业务】——【红字发票开具】。如下图: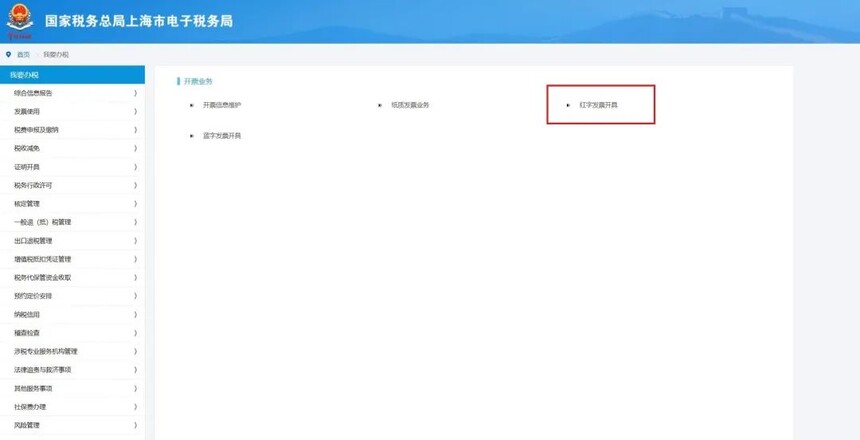
二、选择【红字发票确认信息录入】,录入相对应的蓝字发票信息后,点击【查询】
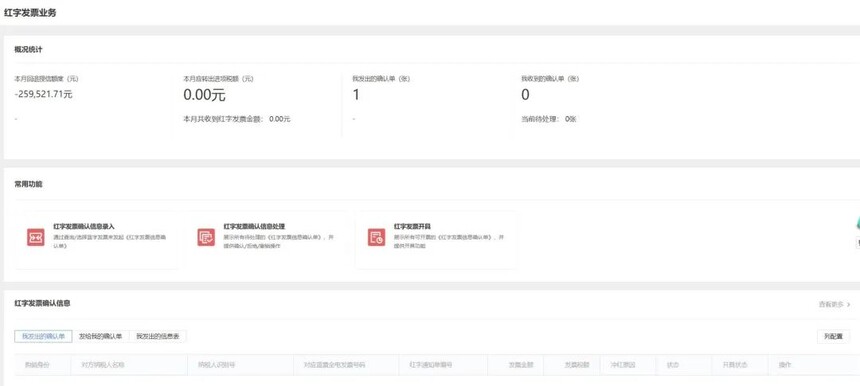
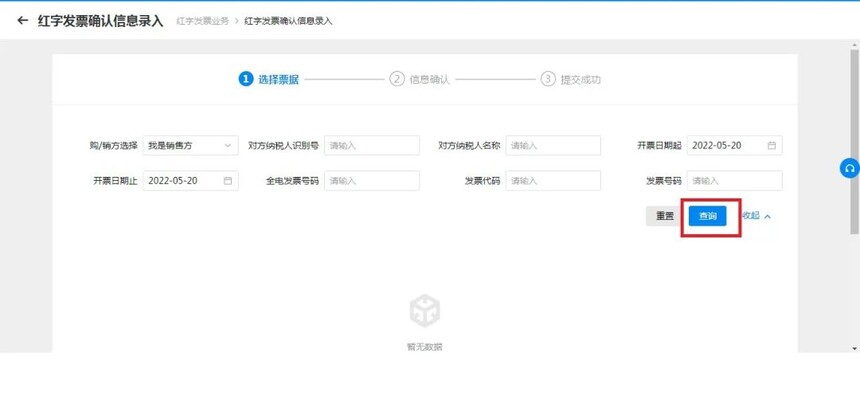
三、在页面点击【选择】,将选中的蓝字发票信息自动带入到页面。

四、《确认单》提交成功后,选择【红字发票开具】,点击对应的《确认单》,即可开具红字发票。如下图:
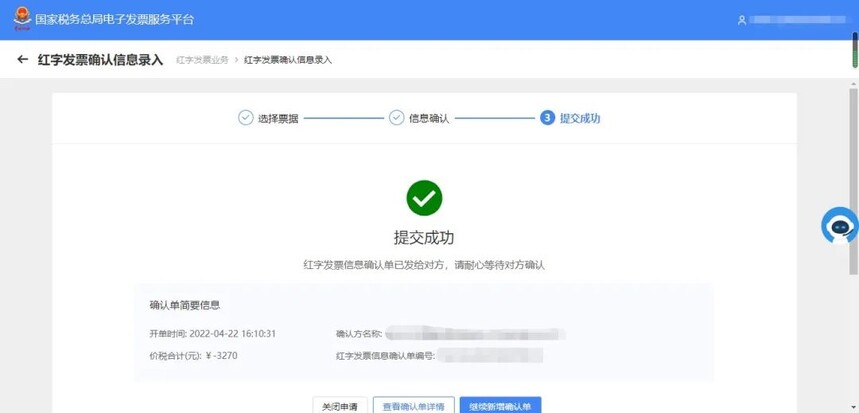
形二:受票方已进行用途确认或入账确认的
一、受票方使用【电子发票服务平台】,开票方或受票方均可在电子发票服务平台填开并上传《红字发票信息确认单》,经对方在电子发票服务平台确认后,开票方才可全额或部分开具红字数电票。(1)纳税人登录电子税务局,【我要办税】——【开票业务】——【红字发票开具】——【红字发票确认信息处理】。如下图: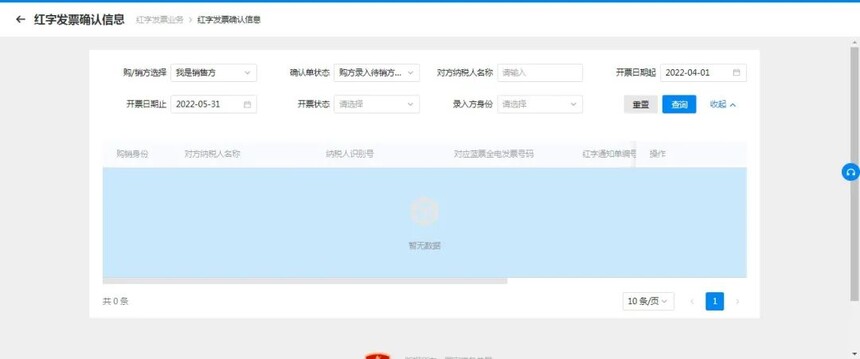
(2)录入查询条件,点击【查询】按钮。
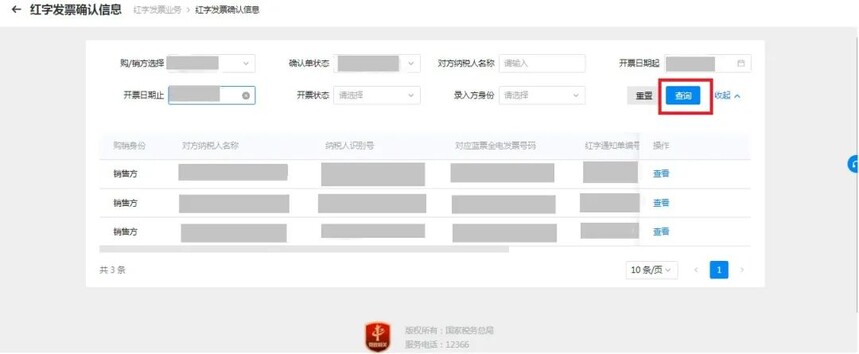
(3)点击【查看】按钮,进入页面进行信息确认。
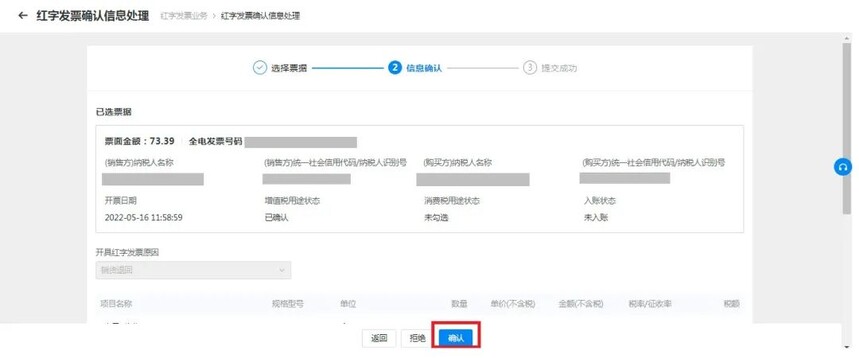
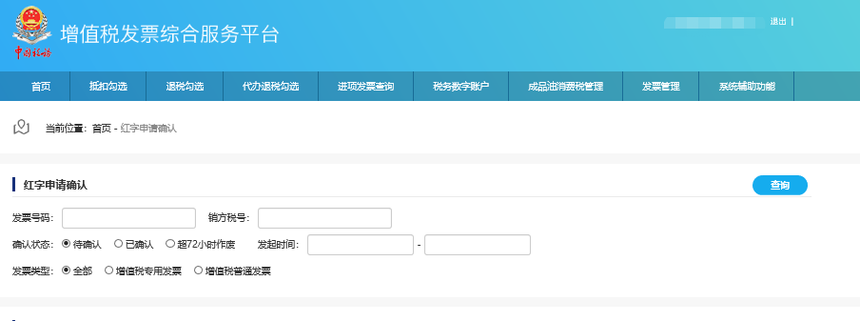
二、受票方继续使用【增值税发票综合服务平台】,由开票方在电子发票服务平台填开并上传《确认单》,经受票方在增值税发票综合服务平台确认后,开票方全额或部分开具红字数电票或红字纸质发票。(1)在菜单中依次选择【发票管理】—【红字申请确认】,进入如下界面。(2)选择“待确认”,根据发票信息输入发票号码和销方识别号,点击【查询】。
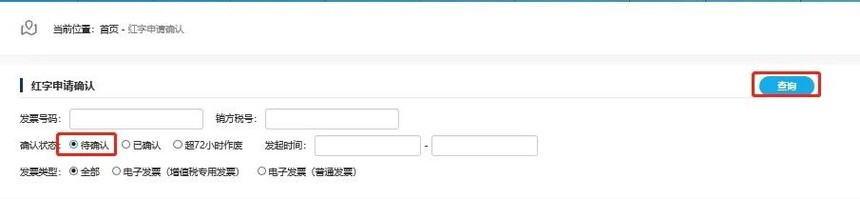
(3)查询结果显示如下图所示:
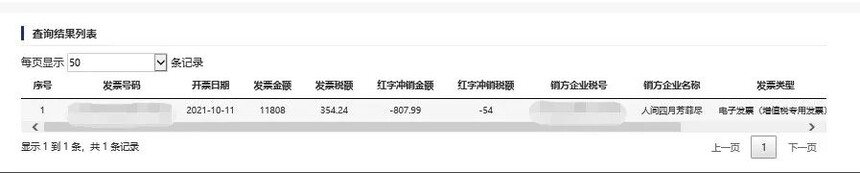
(4)向右拖动滑动条,点击【操作】。
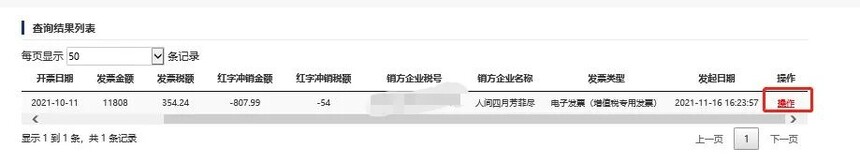
(5)弹出窗口,如下图所示:
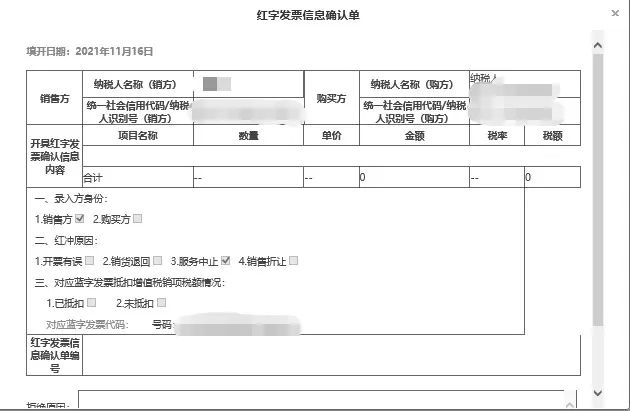
(6)在弹出窗口中查看红字发票信息确认单的数据是否正确,向下滑动竖型条,进入界面。
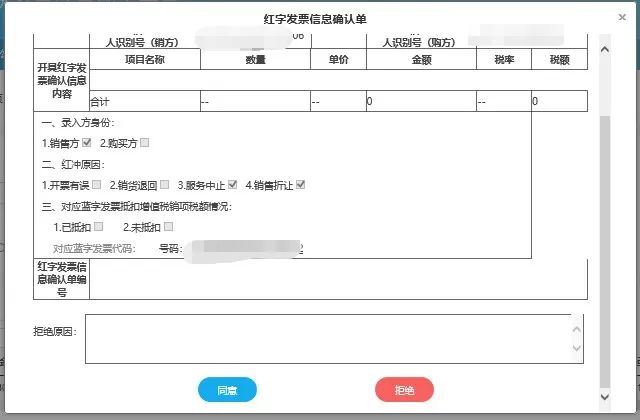
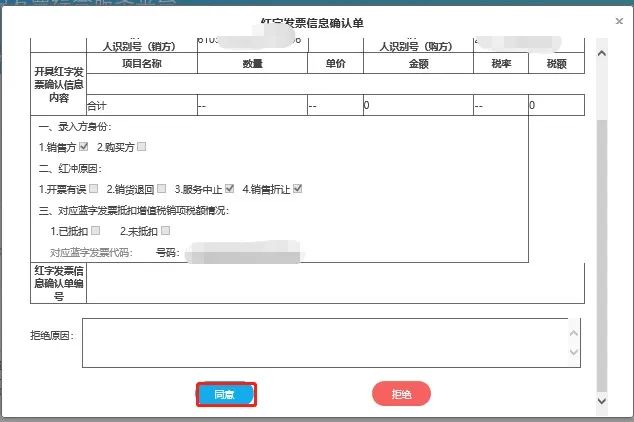
(7)核对无误后点击【同意】按钮。
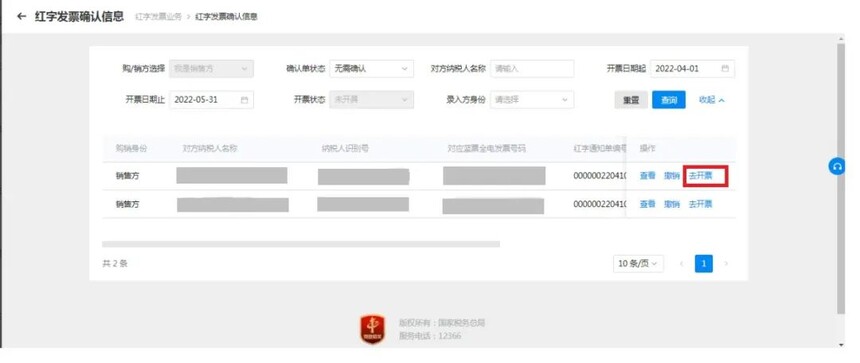
三、《确认单》提交成功后,选择【红字发票开具】,点击对应的《确认单》,即可开具红字发票。如下图:
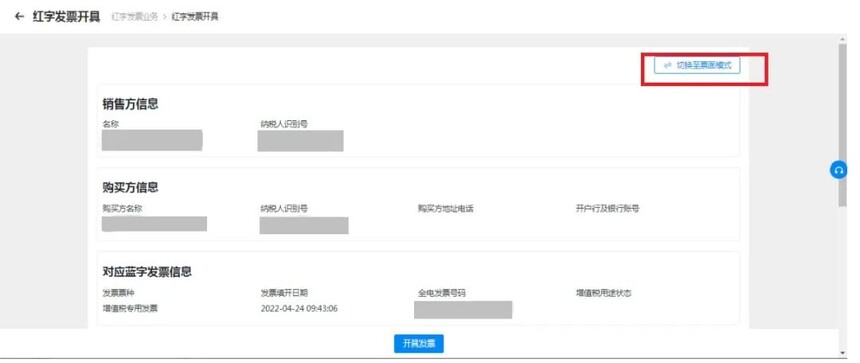
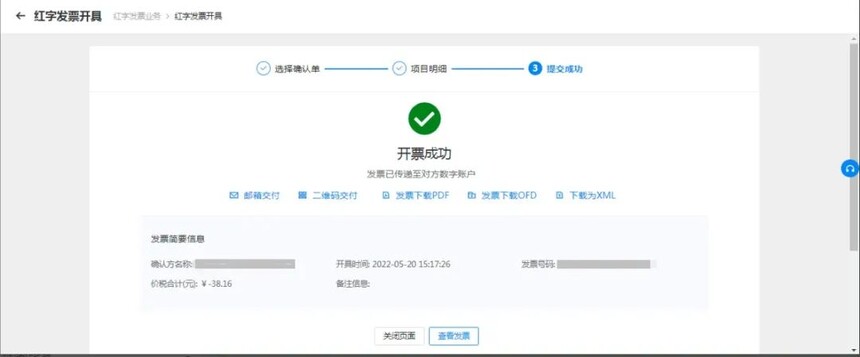
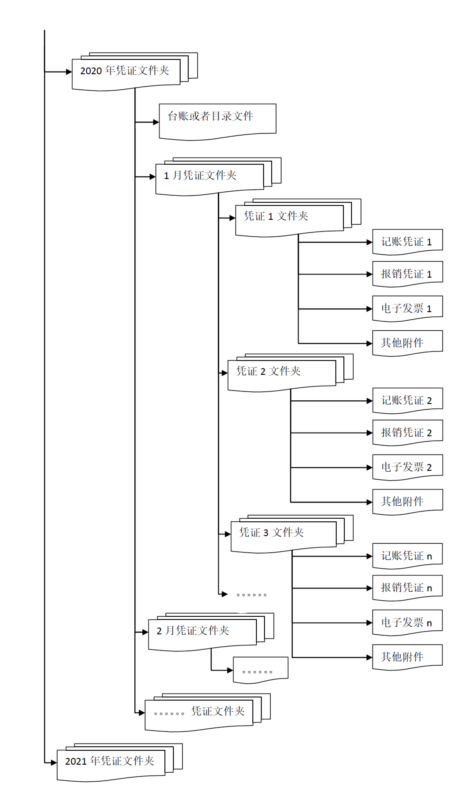
小编也给大家整理了关于发票红冲的表格,可以辅助大家记忆哦!按照《财政部 国家档案局关于规范电子会计凭证报销入账归档的通知》(财会〔2020〕6号,以下称《通知》)和《会计档案管理办法》(财政部国家档案局令第79号)的相关规定。以电子发票的纸质打印件作为报销入账归档依据的,应当同时保存打印该纸质件的电子发票,并建立电子会计凭证与相关联会计档案的检索关系。实施了会计信息系统,与电子发票相关的记账凭证、报销凭证等已全部实现电子化(不包括纸质凭证扫描,下同),可将电子发票与相关的记账凭证、报销凭证等电子会计凭证通过归档接口或手工导入电子档案管理系统进行整理、归档并长期保存,归档方法可参照《企业电子文件归档和电子档案管理指南》(档办发〔2015〕4号);如与电子发票相关的记账凭证、报销凭证等未实现电子化,可单独将电子发票通过归档接口或手工导入电子档案管理系统进行整理、归档并长期保存;整理、归档、长期保存方法可参照《企业电子文件归档电子档案管理指南》(档办发〔2015〕4号)。如实施了会计信息系统,与电子发票相关的记账凭证、报销凭证等已全部实现电子化,可将电子发票与相关的记账凭证、报销凭证等移交会计档案管理人员保存,编制档号,存储结构建议采取下图所示方式:
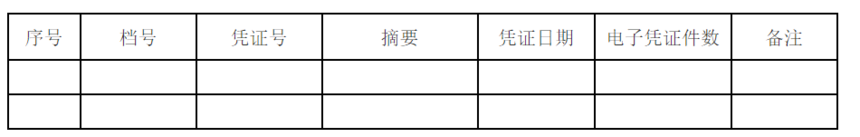
同时,建立电子会计档案台账或者目录,台账或者目录的结构建议如下表:
如未实施会计信息系统,与电子发票相关的记账凭证、报销凭证未实现电子化,电子发票以电子形式移交会计档案管理人员保存,存储结构建议采取下图所示方式:
同时,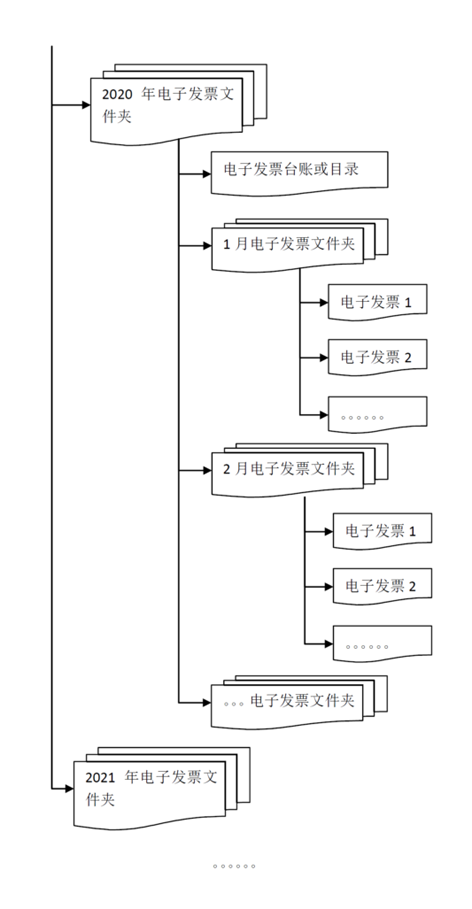
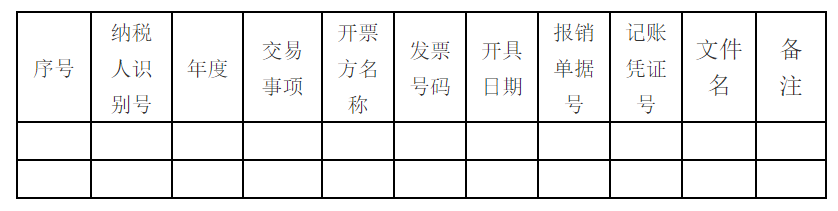
同时,建立电子发票台账或者目录,台账或者目录的结构建议如下表:
来源| 本文由税政第一线整理发布,编辑税政君。素材来源:国家税务总局、二哥税税念、税政第一线、税务学苑等。如需转载,请务必注明以上信息,侵权必究。
声明| 平台内容供学习、交流使用,版权归原作者所有,若出处有误或侵犯到原作者权益,请与我们联系删除或授权事宜。